什器備品とは?什器と備品の違いや勘定科目・耐用年数を徹底解説
オフィスの立ち上げや店舗の新規出店、レイアウト変更に伴う調達業務で、総務や経理の担当者が最初に直面するのが「什器備品(じゅうきびひん)」の区分と会計処理です。現場の日常会話では一括りに語られがちですが、「什器」と「備品」には明確な概念の違いが存在し、税務・会計の現場では購入金額や品目によって適用すべき勘定科目や減価償却のルートが厳密に定められています。
国税庁が示す税務通達や減価償却資産の基準を正しく理解していないと、経費で落とせるはずの費用を一括計上できずに損をしたり、税務調査で手痛い修正申告を求められたりするリスクを招きます。本稿では、什器と備品の決定的な差異から、10万・20万・30万円の金額分岐に伴う最新の仕訳基準、耐用年数に応じた減価償却の実務、そして不要資産の除却ルールまで、実務現場の知見を交えて体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:什器は「商品の陳列や執務を支える家具・機材」、備品は「業務に長期間使用する物品全般」であり、備品という包括的な枠組みの中に什器が位置づけられる。
- 要点2:経理上の勘定科目は原則「工具器具備品」であり、取得価額(10万円・20万円・30万円)に応じて消耗品費・一括償却資産・少額減価償却資産・通常の減価償却資産へと処理が分かれる。
- 要点3:応接セットやシステムデスクなど「1組・1式」で機能するものは合算金額で判定され、廃棄時にマニフェスト等の証拠を残さないと除却損の否認リスクが生じる。
【徹底比較】什器と備品の決定的な違いとは?具体例でスッキリ整理
日常のオフィスワークにおいて「什器」と「備品」は並列して用いられますが、概念としての包含関係と対象とする機能には明確な境界線が引かれています。
まず什器(じゅうき)とは、もともと「日常的に使用する器具や家具」を意味する古語に由来し、ビジネス現場では「業務空間や商業空間において人や物を支え、作業環境や売場を構築するための大型器具・家具類」を指します。具体的には、大きく以下の2種類に分かれます。
- オフィス什器:執務用デスク、ワークチェア、会議用大型テーブル、書類保管用キャビネット、パーテーション、応接セット
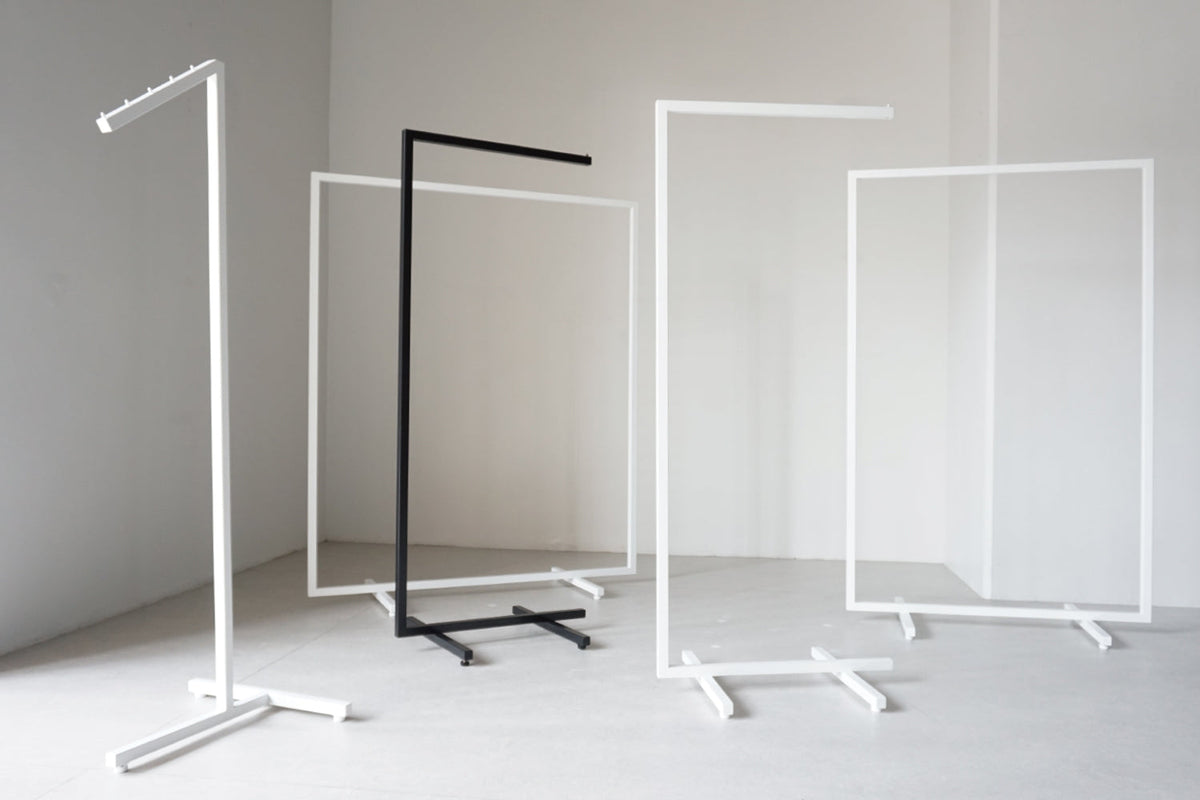
- 店舗什器:商品陳列用ゴンドララック、ガラスショーケース、レジカウンター、アパレル用ハンガーラック、試着室ブース
一方、備品(びひん)とは、「業務を円滑に遂行するために施設や組織に常時備え付けておく物品全般」を指す包括的な概念です。什器が「家具・造作・設置台」としての性質を強く持つのに対し、備品は什器そのものに加えて、パソコン、複合機、電話機、シュレッダー、プロジェクターなどの事務機器全般までを幅広く網羅します。
図式化すると、「備品(大分類)の中に什器(家具・陳列機器などの小分類)が含まれる」という構造です。什器はすべて備品の一部ですが、備品であるパソコンや電話機を「什器」と呼ぶことはありません。この関係性を頭に入れておくだけで、総務の調達リスト作成や経理担当者への購入伺いにおける言葉の混乱は解消されます。
【経理の実務】勘定科目と金額別の仕訳ルール|10万・20万・30万の壁
調達した什器や備品を帳簿へ記載する際、経理担当者を悩ませるのが「どの勘定科目で仕訳し、どのように費用化すべきか」という問題です。会計実務上、什器備品を購入した際の資産勘定は原則として「工具器具備品」を用います。ただし、購入金額(取得価額)の多寡によって、税法上4つの選択肢が用意されています。
税務上の損得を分けるのは、いわゆる「10万円」「20万円」「30万円」の境界線です。自社の決算状況やキャッシュフローの戦略に合わせ、どの特例を適用するか見極める必要があります。
1. 取得価額10万円未満:全額「消耗品費」として即時損金算入
購入した什器備品の単価が10万円未満である場合、固定資産へ計上する義務はありません。購入した事業年度において、全額を「消耗品費」(または事務用品費)勘定で処理し、一括で経費計上します。固定資産台帳への登録も不要であり、事務処理コストを大幅に抑えられます。
2. 取得価額10万円以上20万円未満:「一括償却資産」の選択肢
単価が10万円以上20万円未満の什器備品は、税務上の「一括償却資産」として処理することが認められています。これは、法定耐用年数にかかわらず「一律3年間(各年3分の1ずつ)で均等償却」できる仕組みです。最大のメリットは、地方税である償却資産税(固定資産税の一種)の課税対象から除外される点にあります。毎年発生する資産税コストを抑えたい企業にとって極めて有効な手法です。
3. 取得価額30万円未満(中小企業等の特例):「少額減価償却資産」
青色申告書を提出している中小企業(資本金1億円以下、常時使用する従業員500人以下など)および個人事業主には、租税特別措置法に基づく「少額減価償却資産の特例」が適用されます。取得価額が30万円未満の什器備品について、事業年度あたり合計年間300万円を上限として、購入年度に全額即時償却(全額損金算入)できる優遇措置です。早期に利益を圧縮して法人税を圧縮したい場合に強力な武器となりますが、一括償却資産と異なり償却資産税の課税対象となる点には注意を要します。
4. 取得価額30万円以上(原則的処理):「工具器具備品」として資産計上
単価が30万円以上の場合(大企業においては10万円以上かつ一括償却資産を選択しない場合)、購入時に「工具器具備品」勘定へ資産計上し、品目ごとに国税庁が定める法定耐用年数にわたって減価償却費を計上していきます。
【比較表で一目でわかる】取得価額別の税務処理・償却資産税・仕訳パターン一覧
事業者の規模や取得価額に応じた税務処理、償却資産税の課否、勘定科目の選定を整理したものが以下の対比一覧です。
| 取得価額の基準 | 適用勘定科目と会計処理 | 償却資産税の課税対象 | 実務上の評価・メリットと注意点 |
|---|---|---|---|
| 10万円未満 | 消耗品費 (一括全額費用化) | 非課税(対象外) | 即時経費化され台帳管理も不要。最も事務負担が少ない処理方式。 |
| 10万円以上 20万円未満 | 一括償却資産 (3年間均等償却) | 非課税(対象外) | 3年間で均等償却するため償却資産税がゼロになる。固定資産税対策として極めて優秀。 |
| 30万円未満 (中小企業等) | 工具器具備品 (少額減価償却の特例) | 課税対象 | 当期に一括損金算入(年間300万円枠)でき法人税を即効圧縮できるが、償却資産税の申告が必要。 |
| 30万円以上 (または原則処理) | 工具器具備品 (法定耐用年数で減価償却) | 課税対象 | 固定資産台帳での厳格な個別管理が必須。定額法または定率法で年次償却を実施。 |
具体的な仕訳例を確認します。例えば、1台15万円(税込)のオフィス用高機能チェアを2台(計30万円)購入し、一括償却資産として処理する場合の記帳は次のとおりです。
【購入時】
(借方)一括償却資産 300,000円 / (貸方)普通預金 300,000円
【決算時(1年目:均等3分の1償却)】
(借方)減価償却費 100,000円 / (貸方)一括償却資産 100,000円
少額減価償却資産を選択した場合は、購入時にいったん「工具器具備品」として計上した上で、決算時に全額を減価償却費として落とす仕訳(即時償却)を行い、確定申告書に明細書を添付します。

【耐用年数と減価償却】品目別の法定耐用年数と節税のポイント
資産計上した什器備品は、財務省令「減価償却資産の耐用年数等に関する省令」に定められた耐用年数に従って減価償却を行います。ここで頻出するのが、「材質の違いによって耐用年数が大きく異なる」という税法固有のルールです。
オフィス什器の代表格である事務机やキャビネットを例にとると、金属製か木製・その他かで年数に明確な格差が設けられています。
- 事務机・キャビネット(主として金属製):耐用年数 15年
- 事務机・キャビネット(その他のもの・木製など):耐用年数 8年
- 応接セット(接客業用):耐用年数 5年
- 応接セット(その他のもの・一般オフィス用):耐用年数 8年
- 陳列棚(主として金属製):耐用年数 15年
- 陳列棚(木製などその他のもの):耐用年数 8年
- 冷蔵・冷凍ショーケース:耐用年数 6年
- パーテーション(簡易間仕切り・可動式):耐用年数 3年
- パソコン(パーソナルコンピュータ):耐用年数 4年
- サーバー用コンピュータ:耐用年数 5年
- コピー機・複合機:耐用年数 5年
金属製の事務机が15年であるのに対し、木製デスクであれば8年で全額償却が完了します。耐用年数が短いほど各期の減価償却費を大きく計上できるため、初期の節税効果を高めたい場合には、木製や複合素材の什器を選択するという調達戦略も実務上有効に機能します。
取得した資産は、漏れなく固定資産台帳へ登録しなければなりません。管理番号、取得年月日、取得価額、法定耐用年数、設置場所(本社、支社、〇〇店など)を明記し、現品と帳簿を完全に紐付けておくことが、後述する税務リスクや実地棚卸での混乱を防ぐ防壁となります。
【実態検証】現場で多発する経理ミスと税務調査で指摘されやすい盲点
企業の税務調査において、什器備品の計上ミスは調査官が真っ先に目を光らせる定番ポイントです。経理担当者が「消耗品として落とせる」と独断で判断した処理が、国税局や税務署の指摘によって否認される典型的な事例を検証します。
「1個あたり」の判定ミス|応接セット・連結デスクの罠
少額減価償却資産や消耗品費の判定基準である10万円・30万円は、品目1個単位で判定するのが原則ですが、税法には「通常1組または1式として取引される単位」という大原則が存在します。
例えば、応接用テーブル(8万円)とソファ4脚(1脚4万円×4=16万円)をセットで購入した場合、合計額は24万円です。現場担当者が「イス1脚あたり4万円だから全員消耗品費で処理できる」と判断して単体処理すると、税務調査で「応接セットは一体として機能する1単位である」と判定され、消耗品費の計上が否認されます。中小企業特例が使える枠内であれば修正の余地がありますが、大企業や年間300万円の上限を超えている場合は、追徴課税の対象となります。
付随費用の計上漏れ|搬入費・組み立て設置費の合算義務
什器備品の取得価額は、本体の購入代金だけではありません。税法上、以下の付随費用は本体価格に加算しなければならないと定められています。
- 搬入運賃・荷造り配送料
- 現地組み立て設置工賃
- 購入手数料
本体価格が9万5,000円であっても、配送・組立設置費が8,000円かかった場合、合計取得価額は10万3,000円となります。この場合、10万円未満の消耗品費としては処理できず、一括償却資産または固定資産計上へと区分が変わります。請求書の明細を細かく確認せず本体価格のみで判定してしまうミスは、実務現場で日常的に散見される盲点です。

【処分と除却】固定資産台帳からの落とし方と什器備品の処分方法
オフィス移転やリニューアルで不要になった什器備品を物理的に処分したにもかかわらず、帳簿上に対象資産が残り続けているケースが少なくありません。使われなくなった什器備品を正しく処理することは、企業の健全な資産管理と無駄な税金支出の根絶に直結します。
固定資産除却損の計上と「廃棄証明」の必須性
まだ減価償却が終わっていない什器備品を破棄する場合、未償却残存簿価からスクラップ売却額等を差し引いた全額を「固定資産除却損」(特別損失)として計上できます。これにより、帳簿価格分の利益を圧縮し、法人税を削減することが可能です。
しかし、税務調査において調査官は「本当にその資産は物理的に廃棄されたのか? 社長や役員の自宅に横流しされていないか? 転売して簿外資金を作っていないか?」を徹底的に疑います。除却損を確実に損金として認めさせるためには、客観的な証拠資料の保管が不可欠です。
- 産業廃棄物処理業者から発行されるマニフェスト(産業廃棄物管理票)の控え
- リサイクル業者・専門業者の廃棄証明書(引取証明書)
- 処分前の現品写真および廃棄作業時の写真
倉庫放置による「有姿除却」の危険性
「廃棄費用をケチって倉庫の隅に放置しているが、二度と使わないから除却損を計上したい」と考える企業があります。これは税務上「有姿除却(ゆうしじょきゃく)」と呼ばれ、一定の要件(今後業務に使用される可能性が完全にゼロであり、スクラップ処分価値すらない状態)を満たせば認められる規定があります。
ただし、税務調査における立証ハードルは極めて高く、「いつでも再利用できる状態にある」と判断された瞬間に除却損は否認され、重加算税を含めたペナルティを課されるリスクを孕みます。不要な什器備品は、コストを払ってでも産業廃棄物処理業者へ引き渡し、マニフェストを取得した上で正式に除却することが最も安全な防衛策です。
【プロの結論】自社のフェーズに応じたおすすめの処理方針
什器備品の会計処理は、企業の資本規模とキャッシュフロー戦略によって最適解が完全に分かれます。
【中小企業特例(少額減価償却)を優先すべき企業】
創業間もないスタートアップや、当期に大きな利益が出ており、今期のキャッシュアウトを少しでも抑えつつ早期に税負担を軽くしたい成長企業。年間300万円枠をフル活用し、当期利益を圧縮するのがセオリーです。
【一括償却資産(3年均等)を優先すべき企業】
設立から年数が経ち、安定した黒字を維持している企業、あるいは償却資産税(固定資産税)の負担を最小化したい企業。3年間均等償却を選択することで、対象資産の償却資産税がゼロになり、自治体へ納める固定資産税を合法的に恒久削減できます。
【什器 備品 と は】に関するよくある質問(FAQ)
Q1:1脚2万5,000円のオフィスチェアを10脚(総額25万円)購入しました。消耗品費で処理できますか?
A1:はい、消耗品費として一括処理できます。オフィスチェアは応接セット等と異なり、1脚ごとに個別の機能を発揮する独立した資産とみなされるため、判定単位は「1脚あたり」の単価(2万5,000円)となります。1脚10万円未満であるため、購入総額が25万円であっても全額を消耗品費として問題ありません。
Q2:什器備品をリース契約やサブスクリプションで調達した場合、固定資産税(償却資産税)はかかりますか?
A2:一般的なオペレーティング・リースやレンタル、サブスクリプション契約の場合、資産の所有権はリース会社にあるため、借主である企業側に償却資産税は課税されません。固定資産台帳への登録も不要で、月々の支払額をそのまま「賃借料」や「リース料」として経費処理できます。一方、所有権移転外ファイナンス・リース取引などの場合は、売買処理に準じた資産計上が必要となるケースがあるため契約条項の確認が必要です。
Q3:個人事業主が自宅兼事務所で使う什器備品を購入した際の注意点は何ですか?
A3:事業用と私用の利用割合に応じた「家事按分(かじあんぶん)」の適用が必須です。例えば、12万円の作業机を購入し、業務使用割合が60%、プライベート利用が40%である場合、経費または資産計上の対象となるのは全体の60%にあたる7万2,000円のみです。按分の合理的な根拠(使用時間や専有面積など)を明確にしておく必要があります。
まとめ:什器備品の正しい知識が企業のキャッシュフローを守る
什器備品は、単なるオフィスや売場の道具にとどまらず、企業の税務コストとキャッシュフローを左右する重要な管理資産です。什器と備品の概念を正しく区別した上で、購入時には10万・20万・30万円の税法上の壁を把握し、自社の利益状況に合わせた最適な仕訳を選択することが求められます。
さらに、一式取引の合算ルールや付随費用の加算といった税務調査の着眼点を事前に網羅し、廃棄時のマニフェスト取得まで徹底した固定資産台帳の運用を維持することが、将来の追徴課税リスクを遮断し、健全な企業財務を盤石にするための最短ルートとなります。 (出典: 什器 備品 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。