ブラックリスト確認方法!審査落ちの真相と信用情報を調べる全手順
クレジットカードの新規申し込みや住宅ローンの本審査、あるいはスマートフォンの端末分割購入で突如として突きつけられる「審査落ち」の冷酷な通知。明確な心当たりがないまま否決の連絡を受け取り、言いようのない不安や焦燥感を抱く消費者は少なくありません。金融機関が理由を開示しないため、「自分はブラックリストに載っているのではないか」と思い悩むケースが後を絶ちません。
日本国内において「ブラックリスト」という名称の公的リストは実在せず、正体は個人信用情報機関に登録される「異動情報(事故情報)」です。2026年現在、信用情報の確認は郵送や窓口へ出向く必要がなく、スマートフォン1台で即日オンライン開示請求ができる仕組みが整っています。審査落ちの真相を突き止め、信用情報の傷を自分で調べるための具体的な開示手順、異動情報が消えるまでの正確な年数、そして巷で囁かれる金融デマの裏側まで、現場の取材データをもとに余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブラックリストの正体は公的名簿ではなく、CIC・JICC・KSCに記録される「異動」などの事故情報である。
- 要点2:2026年現在はスマホアプリやWEBブラウザから最短10分程度で即日開示請求が可能であり、手数料は500円〜1,000円程度で完結する。
- 要点3:事故情報の保有期間は「延滞解消(完済)から原則5年(一部官報情報は7年)」であり、発生日ではなく完済日が起算点となる。
【審査落ちの真相】ブラックリスト登録される決定的な理由と異動情報の正体
クレジットカードや各種ローンの審査に落ちた際、金融機関が「総合的な判断により」と定型文を返すのみで詳細な理由を明かさないのは、割賦販売法や貸金業法、および各社の与信審査モデルを守るための業界ルールです。しかし、審査落ちの8割以上は、個人信用情報機関に記録された情報が決定打となっています。
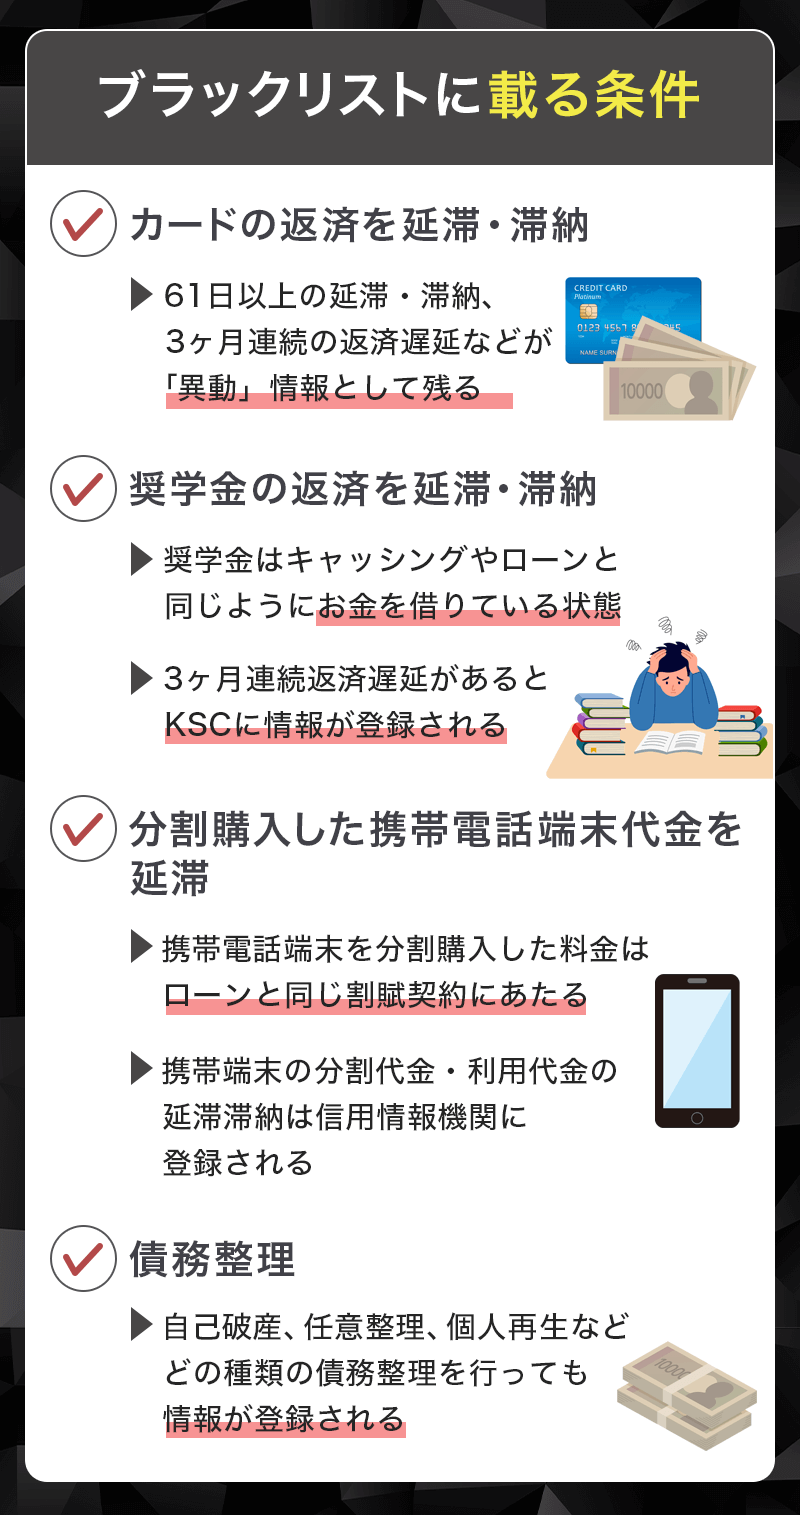
信用情報において、致命的なマイナス評価となるのが「異動情報」と呼ばれる事故記録です。俗に言う「ブラックリスト入り」とは、この異動情報が個人信用情報機関のデータベースに登録された状態を指します。では、どのような行為が引き金となり、この記録が刻まれるのでしょうか。金融関係者への取材から浮き彫りになったブラックリスト登録される決定的な理由は、主に以下の4点に集約されます。
第一に、「支払期日から61日以上、または3ヶ月以上の長期延滞」です。1日や2日のうっかり入金忘れ程度であれば、社内履歴には残っても即座に信用情報機関へ異動情報として登録されるケースは稀です。しかし、督促状や電話連絡を無視し続け、未払いが約2ヶ月を超えた瞬間にシステム上「返済の遅延・異動」として不可逆的にデータ送信されます。
第二に、見落としがちな盲点として社会問題化している携帯代滞納ブラックリストです。スマートフォンの端末代金を分割払いで契約している場合、月々の携帯料金の支払いは「割賦販売契約に基づく割賦金」の支払いを含んでいます。毎月の通話・通信料金を遅延させているつもりが、法的には立派なローン延滞とみなされ、CICなどの信用情報機関にしっかりと「異動」の文字が刻み込まれる構造です。
第三に、「保証会社による代位弁済」です。家賃保証会社を利用した賃貸契約の家賃滞納や、銀行カードローンで返済が滞った結果、保証会社が契約者に代わって金融機関へ一括返済を行った場合、その事実が即座に記録されます。
第四に、「債務整理(任意整理・個人再生・自己破産)」の法的措置です。弁護士や司法書士が債権者に対して受任通知を送付した段階で、信用情報機関へ事故情報が登録され、金融機関からの新たな借入は全面的に遮断されます。
【3大信用情報機関を比較】信用情報開示手数料と必要書類の最新データ
日本の信用情報制度は、業態ごとに分立した3つの指定信用情報機関によって支えられています。信販会社やクレジットカード会社が主加盟するCIC(株式会社シー・アイ・シー)、消費者金融系が中心となるJICC(株式会社日本信用情報機構)、そして銀行や信用金庫が運営するKSC(一般社団法人全国銀行協会 全国銀行個人信用情報センター)です。
これら3機関は「CRIN(クリン:Credit Information Network)」や「FINE(ファイン)」という相互情報交流ネットワークで結ばれており、延滞や代位弁済といった事故情報は機関の垣根を越えてリアルタイムで共有されます。そのため、CICで異動が付いている人物が銀行で住宅ローンを組もうとしても、即座に露見します。
2026年現在における、各機関の信用情報開示手数料と必要書類、および開示方式をまとめた最新比較データは以下の通りです。
| 機関名 | 詳細・数値データ(開示方法・手数料) | 一般的な基準・主な対象分野 | 編集部の見解・評価 |
|---|---|---|---|
| CIC(シー・アイ・シー) | インターネット開示:500円(クレカ/キャリア決済) 郵送開示:1,500円(定額小為替証書) | クレジットカード、信販会社、オートローン、携帯端末割賦 | クレカ審査やスマホ分割落ちの原因調査なら真っ先に開示すべき最重要機関。WEB完結でPDF即時ダウンロード可能。 |
| JICC(日本信用情報機構) | スマホアプリ開示:1,000円(決済多様化対応) 郵送開示:1,000円 | 消費者金融、信販会社、一部銀行系カードローン | 消費者金融からの借入履歴や任意整理の有無を確認する際に必須。アプリで顔認証・本人確認書類を送信すれば数時間〜翌日照会可能。 |
| KSC(全国銀行個人信用情報センター) | インターネット開示:1,000円(PayPay、クレカ等) 郵送開示:2023年4月以降原則終了 | 都市銀行、地方銀行、ネット銀行、信用金庫、農協 | 住宅ローンや銀行マイカーローンの審査落ち確認に不可欠。マイナンバーカードを用いた公的個人認証サービスで即時照会が定着。 |
自己防衛の観点から言えば、クレジットカードやスマートフォンの分割払いに落ちた場合はまずCICを、消費者金融の借入やキャッシングに心当たりがあるならJICCを、銀行融資や住宅ローンを見据えているならKSCを調べるのが鉄則です。原因がまったく推測できない場合は、3機関すべてに信用情報開示請求を行うことが確実な解決策となります。
【画像不要で即日完結】信用情報の傷を自分で調べる方法とスマホ開示手順
信用情報を取り寄せる作業は、以前のように住民票を取得して定額小為替を購入し、郵送で1週間待つという煩雑なものではありません。現代の金融インフラでは、手元のスマートフォンと本人確認書類さえあれば、自宅にいながら最短10分程度で信用情報の傷を自分で調べる方法が確立されています。
CICネット開示手順(WEBブラウザで即時閲覧)
CICのインターネット開示は、アプリのインストールすら不要で、SafariやChromeなどの標準ブラウザから手続きが完結します。
第一ステップとして、公式サイトの開示請求画面へアクセスし、利用規約に同意した上で受付番号を取得します。指定された専用電話番号へ、契約中の固定電話または携帯電話から発信し、自動音声案内で発行される6桁の受付番号を控えます。この「本人保有の電話番号から直接発信する」挙動自体が厳格な本人認証として機能しています。
第二ステップで、画面上に受付番号、氏名、生年月日、過去に契約した電話番号、現住所などの基本情報を入力します。決済方法としてクレジットカード決済、または大手キャリア決済(ドコモ払い、auかんたん決済、ソフトバンクまとめて支払い等)を選択し、500円の手数料を決済します。
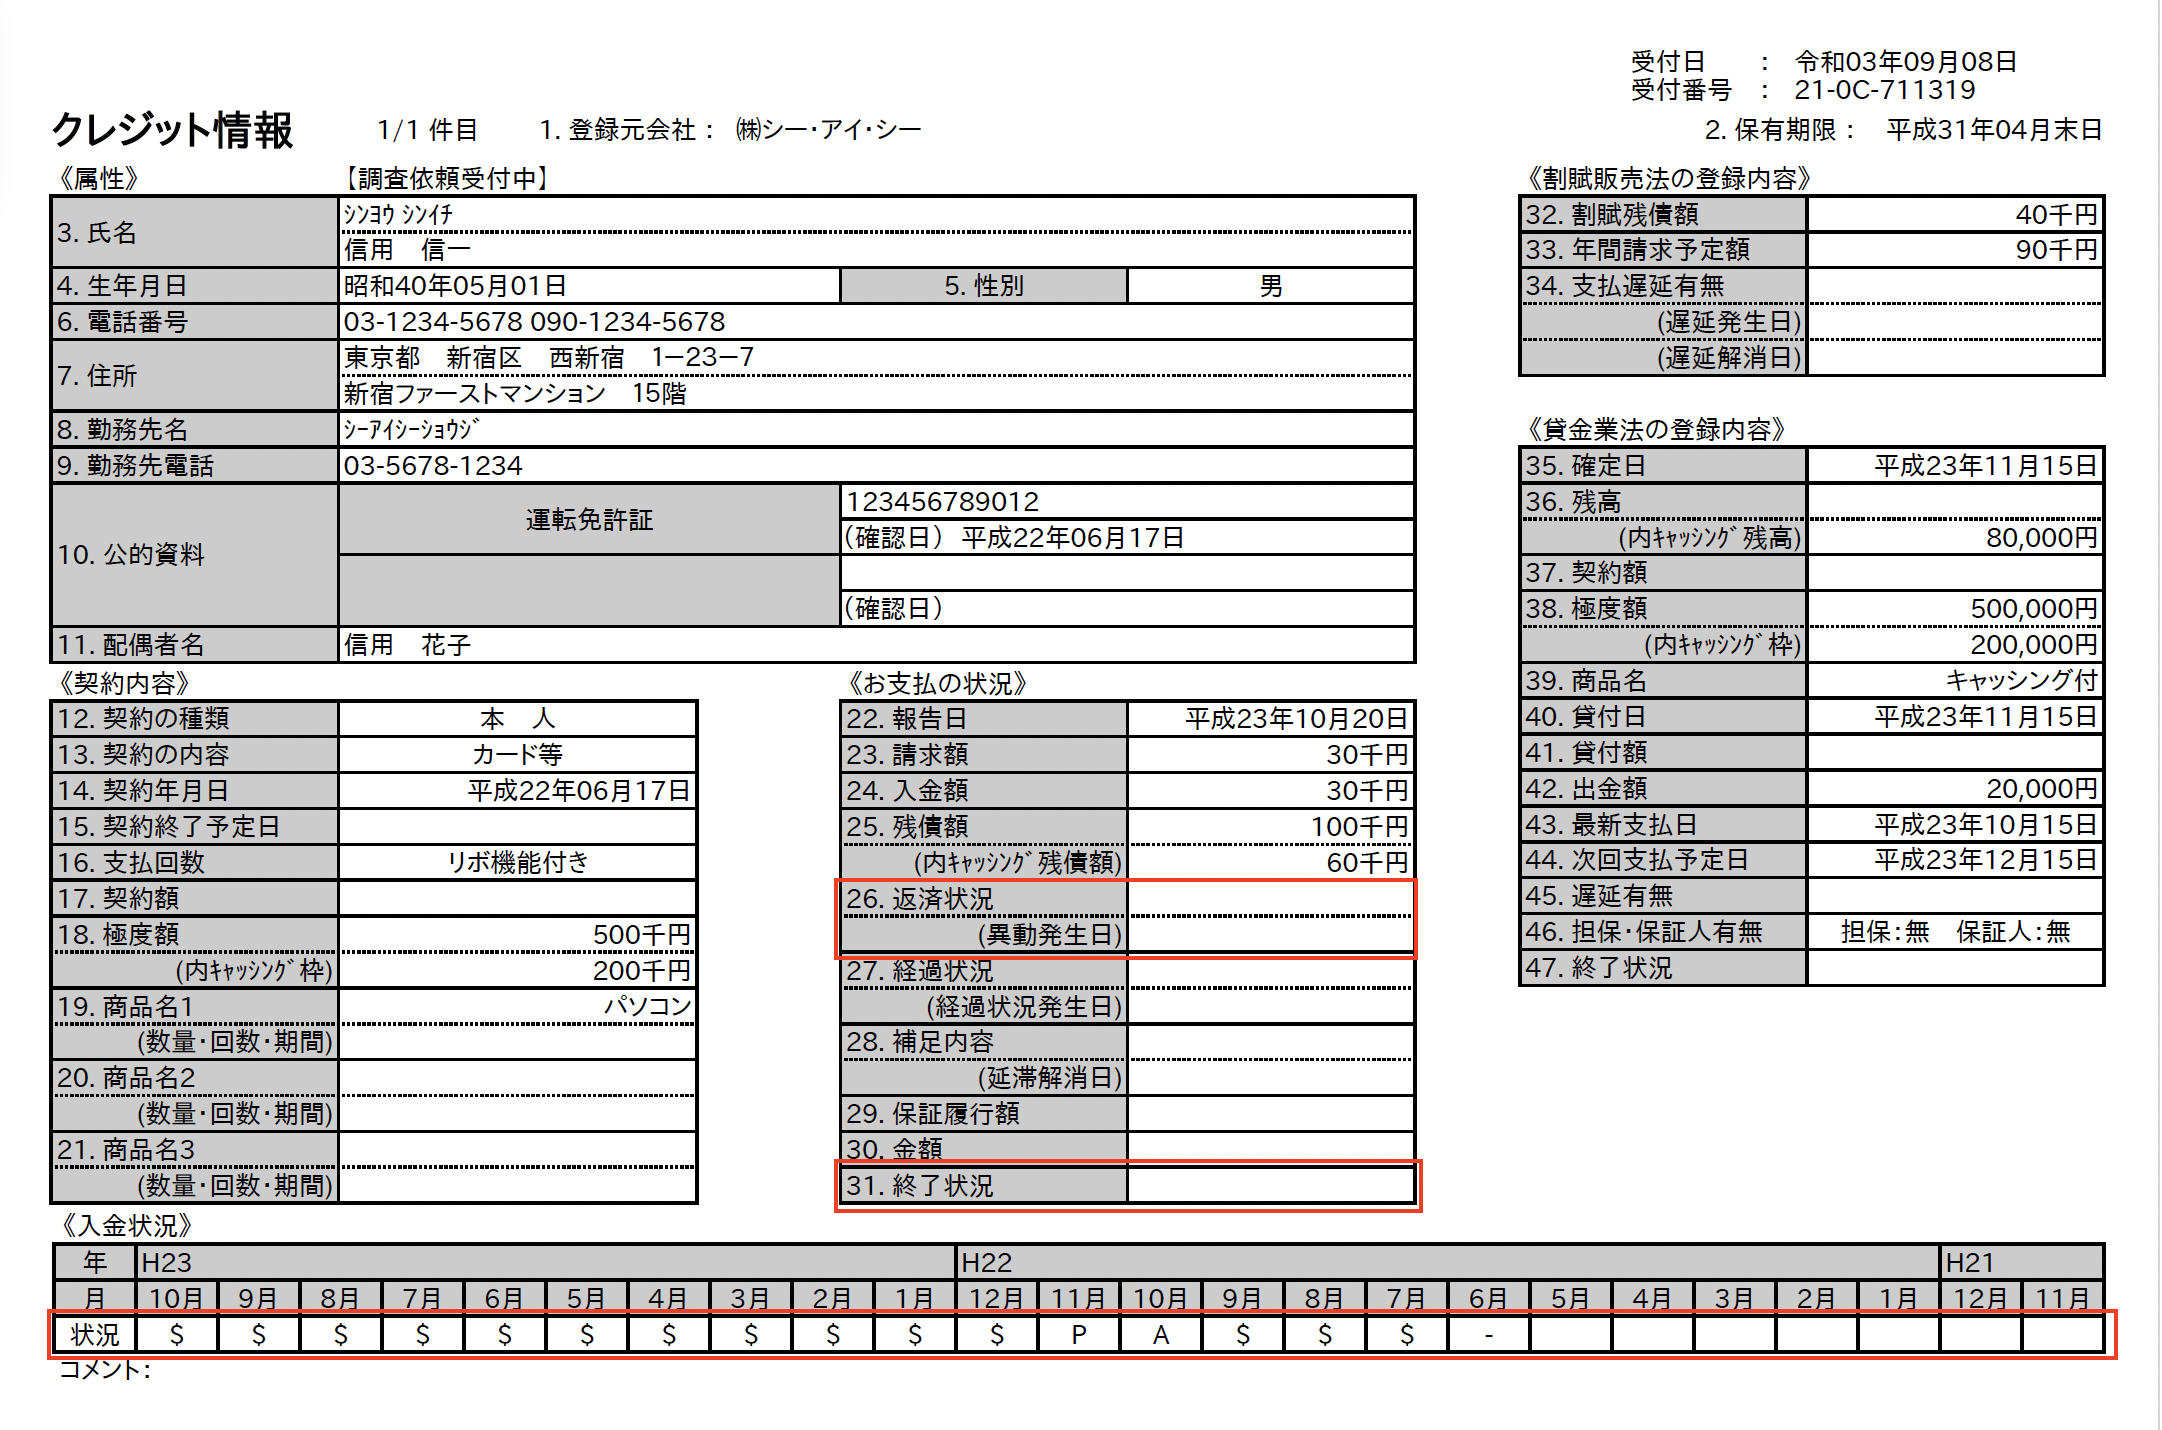
決済完了後、画面上に照会結果がPDFファイルとして即座に生成されます。PDFを開くためのパスワードは、発信時に使用した電話番号や生年月日を組み合わせた文字列です。ダウンロードした開示報告書を開き、「お支払いの状況」欄に「異動」の2文字が記載されているか、直近24ヶ月の入金状況欄に延滞を示す「A」や「P」マークが付いていないかを確認します。
JICCスマホ開示方法(専用アプリと顔認証)
JICCの開示請求は、App StoreやGoogle Playで配信されている公式アプリ「スマホ開示」を利用します。
アプリを起動後、指示に従ってマイナンバーカードまたは運転免許証の表面・裏面・厚みをスマートフォンカメラで撮影します。続いてインカメラで自身の顔の厚みや傾きを撮影するeKYC(オンライン本人確認)を実施します。
基本情報を入力した上で、手数料1,000円をクレジットカード、キャリア決済、またはコンビニ決済などで支払います。認証完了後、最短数時間から1営業日程度でアプリ内に結果通知が届き、暗証番号を入力することで「信用情報結果通知書」を閲覧できます。債務整理の履歴がある場合、「ファイルM」という項目に契約終了や代位弁済の登録が明記されます。
KSCオンライン開示手順(マイナンバーカード認証)
全国銀行個人信用情報センター(KSC)は、完全オンライン化が進んでおり、マイナンバーカードの読み取り(ICチップ読み取り)に対応したスマートフォンを利用するのが最も迅速です。
KSC公式サイトから申請ページを開き、メールアドレス認証を行った後、公的個人認証サービスを通じてマイナンバーカードをスマートフォンの背面に密着させ、署名用電子証明書の暗証番号を入力します。手数料1,000円をキャッシュレス決済(クレジットカード、PayPay等)で支払うと、開示報告書が即座にマイページ上でPDF閲覧可能となります。
ブラックリストが消えるまでの期間|延滞・任意整理・自己破産ごとの年数
信用情報に傷がついた際、最も深刻な関心事となるのがブラックリストが消えるまでの期間です。ネット上には「3年で消える」「一度載ったら一生消えない」といった根拠のない言説が散見されますが、保有期限は各信用情報機関の業務規程および個人情報保護法に基づいて厳格に定められています。
原則として、延滞情報や任意整理などの事故記録は「契約終了(完済)または延滞解消から5年間」保有されます。ここで最も警戒すべきは、「トラブルが起きた日から5年」ではなく、「残債をすべて支払い終えた日(完済日)から5年」である点です。未払いのまま借金を放置している限り、時効援用手続きを成立させない限りは10年でも20年でも延滞状態が継続し、ブラックリスト状態が解除されることはありません。
自己破産や個人再生といった法的手続きをとった場合、CICおよびJICCでは免責確定から5年で情報が抹消されます。一方、KSCにおいては、かつて官報公告情報を10年間保有していましたが、2022年11月の規約改定以降は保有期間が「破産手続開始決定の日から7年を超えない期間」に短縮されました。したがって、2026年時点においては、自己破産であっても最長7年が経過すれば、すべての信用情報機関から官報情報および事故記録が完全に抹消されます。
ただし、信用情報機関のデータが綺麗に消滅したとしても、債務整理や長期延滞の対象となった特定のカード会社や金融機関グループ内部には、過去の不祥事履歴が半永久的に保管され続けます。これがいわゆる「社内ブラック」と呼ばれる独自データベースです。信用情報機関が喪明け(ホワイト化)しても、過去に迷惑をかけた金融機関の系列では、二度と審査に通らないケースが一般的です。
【実態検証】利用者の生の声と現場目線で見えたクレカ・ローン審査のリアル
信用情報の開示現場では、当事者すら自覚していない些細なミスが引き起こした悲劇が日々発生しています。大手質問掲示板やSNS、当編集部への情報提供から見えてくるのは、「自分は借金などしていない」と思い込んでいた層が直面する過酷な現実です。
都内のIT企業に勤める30代男性A氏の事例は象徴的です。念願の注文住宅を建てるため、メガバンクへ住宅ローンを事前申請したところ、年収や勤続年数に問題がないにもかかわらず即座に否決されました。不審に思ったA氏がCICのネット開示を行ったところ、過去に利用していた格安SIM会社の端末割賦代金、わずか月額2,200円の支払いが3ヶ月間延滞となり、「異動」と記されていたのです。銀行口座の変更手続きを失念し、実家に届いていた督促状を見落としていたことが原因でした。
また、近年若年層を中心に急増しているのが、BNPL(後払い決済サービス)や少額デジタルトップアップの延滞です。「手軽なアプリ決済だからショッピング感覚で使っていたが、未払いを放置していたらCICに異動情報が飛んでいた」という告白が後を絶ちません。少額であっても割賦販売法の適用を受ける契約であれば、金融上のペナルティは数百万円の自動車ローン滞納と全く同じ重みを持つのです。
さらに、焦りから短期間に何社ものクレジットカードやカードローンへ申し込む「申込ブラック(多重申し込み)」にも注意が必要です。信用情報機関には、金融機関が審査のために照会した履歴が「6ヶ月間」保存されます。1ヶ月の間に4〜5社も連続して照会履歴が並んでいると、審査担当者は「資金繰りに極度に困窮している多重債務者」と推測し、機械的審査(スコアリング)で一発否決する実態が存在します。
一般に知られていない盲点とネットの誤解|金融の都市伝説を暴く
金融リテラシーの不足につけ込む悪質な言説や、ネット上に蔓延する都市伝説を排除することも極めて重要です。客観的なファクトに基づき、代表的な3つの誤解を正します。
第一の誤解は、「信用情報を自分で開示請求すると、金融機関にバレて審査が不利になる」という噂です。これは完全なデマです。消費者が自らの権利として行う本人開示請求の記録は、金融機関が途上与信や新規審査で照会する画面には一切表示されません。開示請求を行った事実によって信用スコアが低下することは法制上・システム上あり得ません。
第二の誤解は、「親や配偶者がブラックリストだと、家族全員が審査に通らなくなる」という感染論です。個人の信用情報は、完全に独立した個人番号や氏名・生年月日に紐づいて管理されています。たとえ夫が自己破産して異動情報が載っていたとしても、妻や子どもが独立した生計・名義で申し込む限り、審査に影響することはありません。ただし、家族が保証人・連帯保証人になる契約や、同一世帯の世帯年収を合算して申し込むペアローン等の場合は、連帯保証人側の信用調査で弾かれるため例外となります。
第三の誤解、そして最も危険な罠が「お金を払えば信用情報の傷を裏技で消せる」と謳う信用情報抹消詐欺です。SNSや悪質な広告で「CICの異動情報を削除代行します」と持ちかけ、数十万円の手数料を詐取する手口が横行しています。信用情報機関に記録された正当な事故情報は、法的な虚偽記載でない限り、弁護士であっても機関の役員であっても抹消することは絶対に不可能です。金融庁や各機関も「開示情報を人為的に改ざん・削除することは不可能」と公式に警告を発しています。
【プロの結論】信用情報を回復させる行動経済学的アプローチと判断基準
クレジットカード審査落ちの真相に直面した読者が、今後どのような行動を選択すべきか。自暴自棄にならず、合理的に信用力を回復させるための判断基準と処方箋を提示します。
まずは、以下の判断基準に沿って現状を切り分けてください。
- 今すぐ信用情報開示請求をすべき人:審査落ちの明確な理由が分からない人、過去5年以内に携帯代やローンの長期遅延に心当たりがある人、住宅ローンやマイカーローンなど大型融資の本審査を控えている人。
- 開示請求を急ぐ必要がない人:直近の引き落とし不能が数日程度で、督促連絡後すぐに支払いを済ませている人(異動は付かないため)、既に債務整理から5年以上経過したことが確実であり、新規の多重申し込みもしていない人。
もし開示の結果、異動情報が残っていた場合の唯一の打開策は、「時間経過による抹消を待ちながら、生活のキャッシュフローを黒字化させること」です。金融事故を起こす根本的な原因は、行動経済学で言う「現在バイアス(将来の安定よりも目先の消費を優先してしまう心理的傾向)」にあります。まず家計の固定費を徹底的に削減し、借入に頼らない生活防衛資金を形成することが再起の土台となります。
事故情報が消滅した直後の状態は、信用情報に何の履歴も残っていない「スーパーホワイト」と呼ばれます。30代以降でスーパーホワイトの状態にあると、金融機関から「過去に自己破産したのではないか」と警戒され、クレカ審査に通りにくくなる場合があります。その際は、審査基準が独自のデポジット型クレジットカード(保証金を事前に預け入れるタイプ)や、流通系・消費者金融系の間口の広いカードを1枚だけ発行し、毎月少額の利用と期日通りの返済を1〜2年間コツコツと積み上げることで、綺麗なクレジットヒストリー(クレヒス)を再構築していくのが最も堅実なルートです。
【ブラック リスト 確認 方法】に関するよくある質問(FAQ)
Q1:CICやJICCを開示したら、カード会社にその事実がバレて警戒されますか?
A1:一切バレません。本人が行う「本人開示請求」の履歴は、会員企業(クレジットカード会社や銀行等)向けに開示される照会画面には表示されない仕様になっています。安心して現状確認のために開示してください。
Q2:スマートフォンの通信料金を遅れて払っただけでもブラックリストに載りますか?
A2:通信料金単体(通話料やデータプラン料金)の遅れであれば、信用情報機関への影響はありません。ただし、スマートフォンの端末本体を分割払いで購入している場合、毎月の請求に割賦金が含まれているため、61日以上または3ヶ月以上の滞納でCICに「異動情報」が登録され、ブラックリスト入りします。
Q3:事故情報が消えたかどうかは、機関から自動で通知が届きますか?
A3:自動的な通知は一切届きません。保有期限が到来すると、システム上で機械的・自動的に抹消されます。事故情報が消えたかを正確に確認したい場合は、保有期限が切れた翌月以降に、再びご自身で信用情報開示請求を行って確認する必要があります。
まとめ:2026年の信用社会を生き抜くための自己防衛術
キャッシュレス決済やデジタルマネー、後払いアプリが高度に普及した2026年の日本社会において、個人の「信用情報」は単なるローンの利用資格を超え、日常生活の快適さを左右する極めて重要な無形資産となっています。一度の無知や不注意な放置によって信用に傷がつけば、マイホームの夢や日々の決済手段が長期間にわたって制限される代償を背負うことになります。
審査落ちという結果に直面したとき、暗闇の中で憶測を巡らせる必要はありません。CIC、JICC、KSCという指定信用情報機関の仕組みを正しく理解し、手元のスマートフォンから客観的な事実を開示請求することが、問題解決に向けた確かな第一歩です。自らの信用情報を透明化し、期日を守る習慣を徹底することこそが、デジタル金融社会を安全に生き抜く最大の防壁となります。 (出典: ブラック リスト 確認 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。